杨栋宇|AI时代关键进退判断顾问
面向企业主和高管在重大、复杂、不可逆事项上的关键进退判断。判断会写清继续条件、反证条件、投入边界和停止线。
更新于 2026-09-03
查看独立判断服务 →判断手记 · YDY-RISK-2026-003
区域经理报上来的好消息是订单多了三成,财务放上桌的是第九周发不出工资的现金流预测。两份材料讲的是同一件事的两个口径。订单增加不代表收入已确认,收入确认不代表客户已付款,账面利润形成也不代表现金已回到企业。本文给出四条现金吞口、四道现金门和一张 13 周现金地图。本期判断:守——先守住现金和履约能力,增长必须先过现金门。
直接回答
遇到这种情况,我的当前判断是“守”。先守住现金和履约能力,暂停自动扩大采购、库存与账期,增长必须先通过现金门。
主要依据:新增营运资金占用约等于应收账款增加+存货增加+预付款增加−应付账款增加−合同负债增加。增长期的缺口来自垫付先于回款,规模越大、账期越长,缺口越大。
这个判断不等于增长没有价值。要回答的是两件事:这一轮增长垫出去的钱什么时候回来,以及如果销售再涨三成,现金缺口会不会先到。
订单增加不代表收入已确认,收入确认不代表客户已付款,账面利润形成也不代表现金已回到企业——决策时最容易忘掉的,恰恰是这三句常识。
国际会计准则 IAS 7 要求企业单独报告经营、投资和融资活动现金流,并在间接法下调整非现金交易与递延收支。利润和现金流不能用同一口径判断。
所以销售额只能回答卖了多少,回答不了企业拿到了多少可用现金。
先看营运资金变化,用来定位缺口从哪里产生:新增占用≈应收账款增加+存货增加+预付款增加−应付账款增加−合同负债增加。
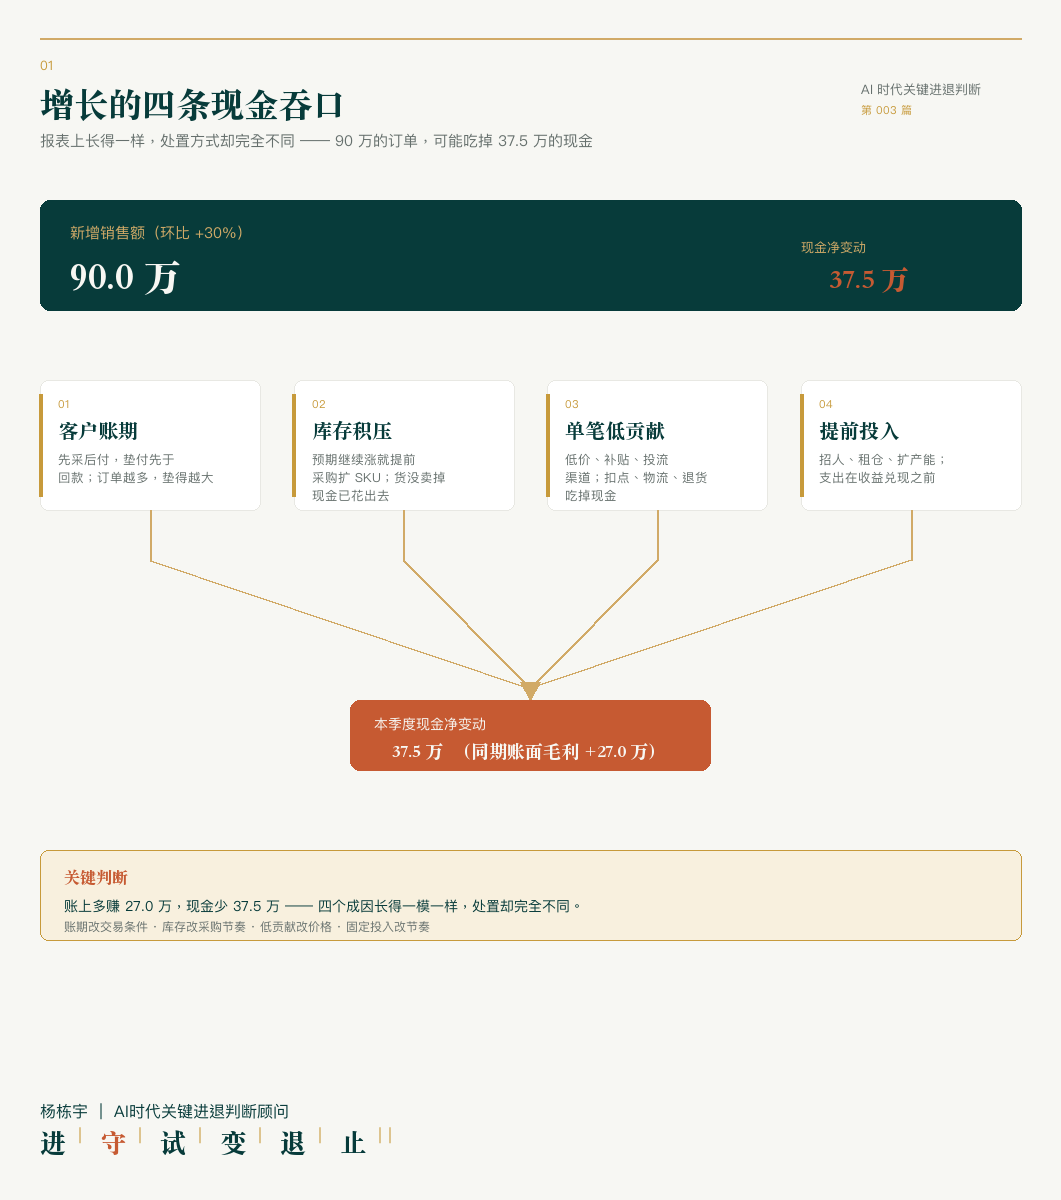
这不是完整的会计公式,只用来判断方向。让它变大的通常是四件事。
四个成因在报表上长得一模一样,都是订单在涨、现金在紧。处置方式却完全不同:账期改交易条件,库存改采购节奏,低贡献改价格,固定投入改节奏。
还有一个动作要排除:把供应商账期当成免费的现金,那只是把压力转移给相对弱势的一方。
规则边界:对符合条件的大型企业向中小企业采购,《保障中小企业款项支付条例》(国务院令第 802 号,2025 年 6 月 1 日起施行)第九条规定,大型企业应当自货物、工程、服务交付之日起 60 日内支付款项,且不得约定以收到第三方付款作为向中小企业支付款项的条件。具体适用取决于交易主体、规模和合同事实。
靠拖欠货款、工资、税费维持的增长,没有消除资金问题,只是改变了承担问题的人。
这里要保留最重要的反证:增长期出现现金流压力,不足以证明商业模式失败。客户回款可靠、贡献利润充足、库存可控且融资已落实时,阶段性负现金流可能是在购买未来的增长能力。
但过度强调现金安全也有代价:拒掉优质订单、错过渠道窗口、因库存过低失去交付能力。
以下为按比例推算的假设算例,非真实企业数据:
账上多赚 27.0 万,现金少 37.5 万——方向相反,这就是「增长吞现金」。若期初可用现金 50 万,季末只剩 12.5 万。以上为按比例推算的示例,非真实企业数据。
以下情况出现,不继续自动扩大订单:
此时要暂停新增敞口,重新谈判价格、账期、交付规模和采购安排。两类阈值要在扩张前写定——事后设定的阈值,只会用来解释已经发生的事。越早谈可选项越多;拖到现金见底,谈判桌上只剩对方的条件。
判断增长能不能继续,我会依次过四道门:
第三门最容易被跳过。常用指标是现金转换周期:转换周期=库存周转天数+应收账款周转天数−应付账款周转天数。数值变长不必然是恶化,但必须能解释是哪个环节变了。
一旦第四门被击穿,问题就不是增长问题,是生存问题。
最小行动不是停止销售,也不是马上融资,是按客户、渠道和 SKU 把未来 13 周的现金流拆开。
「预计可以融资」不能算已经落实的现金来源,「客户通常会按时付款」也代替不了客户的历史回款记录。
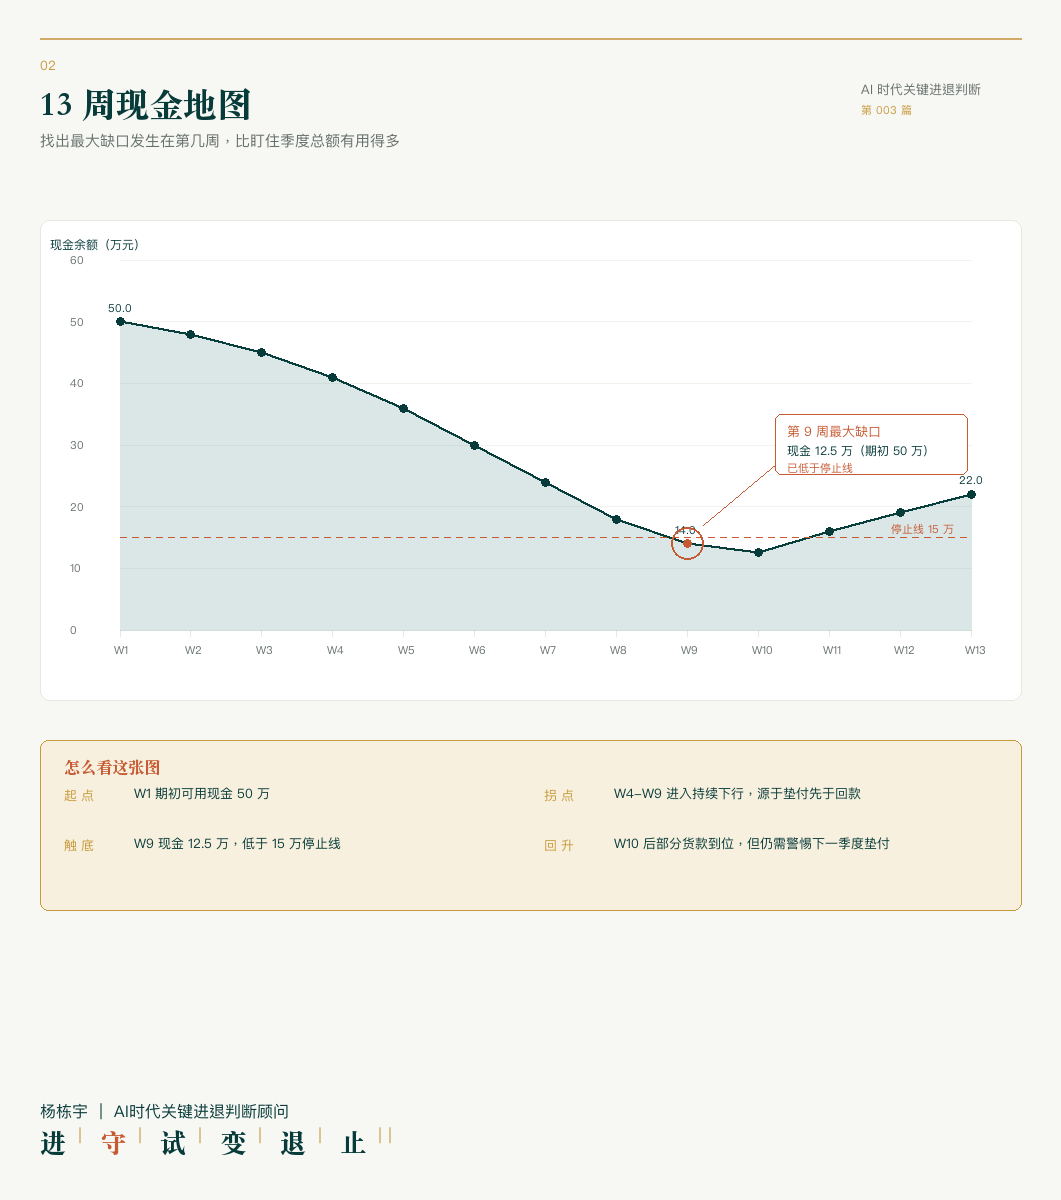
画完这张图,再分三步验证:
本期判断
最小行动:完成 13 周现金预测,按客户、渠道、SKU 分别测算现金贡献,找出最大缺口发生在第几周。
最强反证:客户回款可靠、贡献利润充足、库存可控且融资已落实时,阶段性现金流下降可能具有商业合理性。
停止线:增长开始影响工资、税费、供应商付款和客户履约,或需要不断依靠新增债务填补旧缺口。
复判条件:13 周预测完成后,若最大缺口低于承受上限且新客复购达标,转向「试」;90 天后仍靠借款或延迟付款维持销售,转向「变」或「退」。
本期判断字:守
不是停止销售,也不是马上融资,而是按客户、渠道和 SKU 把未来 13 周的现金流拆开,找出最大缺口发生在第几周。盯季度总额会掩盖缺口的时间点,而发不出工资通常发生在某一周,不是某一季。
不一定。客户回款可靠、贡献利润充足、库存可控且融资已落实时,阶段性负现金流可能是在购买未来的增长能力。真正的停止线是:增长开始影响工资、税费、供应商付款和客户履约,或者需要不断依靠新增债务填补旧缺口。
不建议。把供应商账期当成免费现金,只是把压力转移给相对弱势的一方,没有消除资金问题。对符合条件的大型企业向中小企业采购,《保障中小企业款项支付条例》还规定了 60 日付款期限,并禁止约定以收到第三方付款作为支付条件。
ifrs.org · 最后核验 2026-09-03
支持范围:要求单独报告经营、投资和融资活动现金流;间接法须调整非现金交易与递延收支。
主要限制:属财务报告准则,不提供经营决策阈值;适用前提是采用 IFRS 或与之趋同的准则体系。
gov.cn · 最后核验 2026-09-03
支持范围:大型企业从中小企业采购货物、工程、服务,应当自交付之日起 60 日内支付款项;不得约定以收到第三方付款作为向中小企业支付款项的条件。
主要限制:适用主体限于机关、事业单位和大型企业向中小企业采购;具体适用取决于交易主体规模与合同事实。
边界说明:本文属于企业经营情景分析,不构成针对具体企业的财务、融资、法律或税务意见;算例按比例推算,具体决策需结合企业真实资料核验。
面向企业主和高管在重大、复杂、不可逆事项上的关键进退判断。判断会写清继续条件、反证条件、投入边界和停止线。
更新于 2026-09-03
查看独立判断服务 →把市场机会与企业可获得市场分开判断,先用可退出的付费试点验证关键假设。本期判断:试。
更新于 2026-08-29
查看手记 →先算全渠道真实增量,再决定要不要拿这波流量。本期判断:变。
更新于 2026-09-02
查看手记 →杨栋宇的独立判断服务负责把事实、选项、代价和停止条件拆清楚,不替当事人作最终决定。提交后由人工初筛,不代表已经接受委托。
提交关键判断事项